پای هر قراردادی که در میان باشد، در ادامه پیمانکاران باید سراغ ماده ۳۸ قانون تامین اجتماعی هم بروند. این ماده یکی از مهمترین مقررات مربوط به بیمه قراردادهای پیمانکاری است و برای کارفرمایان، پیمانکاران، مدیران مالی و مدیران پروژه اهمیت زیادی دارد. اما موضوع این ماده مهم از قوانین تامین اجتماعی چیست که تا این اندازه اهمیت دارد؛ موضوع اصلی این ماده، تعیین تکلیف تعهدات بیمهای در قراردادهایی است که انجام کار بهصورت مقاطعه یا پیمانکاری به اشخاص حقیقی یا حقوقی واگذار میشود.
براساس ماده ۳۸ قانون تأمین اجتماعی، کارفرما باید در قرارداد پیمانکاری، پیمانکار را متعهد کند که کارکنان خود و کارکنان پیمانکاران فرعی را نزد سازمان تأمین اجتماعی بیمه کند و حق بیمه مربوط را طبق مقررات پرداخت کند. همچنین پرداخت ۵ درصد بهای کل کار و آخرین قسط پیمانکار، شرایط خاصی دارد و به موضوع ارائه مفاصاحساب تأمین اجتماعی مرتبط است.
به همین دلیل، ماده ۳۸ قانون تامین اجتماعی صرفا یک موضوع اداری در پایان پروژه نیست. نحوه تنظیم قرارداد، ثبت و مدیریت پیمان، ارسال لیست بیمه، پرداخت حق بیمه و در نهایت دریافت مفاصاحساب، همگی میتوانند با وضعیت بیمهای قرارداد ارتباط داشته باشند.
چرا ماده ۳۸ قانون تامین اجتماعی برای پیمانکاران و کارفرمایان مهم است؟
تصور کنید یک شرکت با یک پیمانکار برای اجرای یک پروژه قرارداد میبندد. ممکن است در نگاه اول مهمترین موضوعات قرارداد این موارد باشند:
- مبلغ قرارداد
- مدت اجرای پروژه
- نحوه پرداخت
- تعهدات طرفین
- زمان تحویل
- خسارت تاخیر
اما یک موضوع مهم دیگر نیز وجود دارد که مربوط به تکالیف بیمهای قراردادهاست؛ تکالیف بیمهای قرارداد چیست؟ اگر این موضوع از ابتدای قرارداد مشخص نشود، ممکن است در زمان پرداخت صورتوضعیتها یا پایان پروژه، مسائل بیمهای ایجاد شود. برای مثال، کارفرما باید بداند در قرارداد مشمول ماده ۳۸ چه مبالغی را باید نگهداری کند و پرداخت آخرین قسط چه ارتباطی با مفاصاحساب دارد. از طرف دیگر، پیمانکار نیز باید از ابتدای پروژه برای ثبت قرارداد، بیمه کارکنان، ارسال لیست و پرداخت حق بیمه و در نهایت دریافت مفاصاحساب برنامه داشته باشد. بنابراین، ماده ۳۸ تامین اجتماعی هم برای کارفرما و هم برای پیمانکار اهمیت دارد.
متن ماده ۳۸ قانون تامین اجتماعی چه میگوید؟
ماده ۳۸ قانون تأمین اجتماعی مقرر میکند که در مواردی که انجام کار بهصورت مقاطعه به اشخاص حقیقی یا حقوقی واگذار میشود، کارفرما باید در قرارداد، پیمانکار را متعهد کند که کارکنان خود و کارکنان پیمانکاران فرعی را نزد سازمان تأمین اجتماعی بیمه کند و حق بیمه را مطابق مقررات بپردازد. متن قانون تأمین اجتماعی و مقررات مرتبط در این زمینه با جزئیات کامل، این موارد را شرح داده است.
نکته مهم دیگر در ارتباط با ماده ۳۸، به ۵ درصد بهای کل کار و آخرین قسط پیمانکار مربوط میشود.
براساس این ماده، پرداخت ۵ درصد بهای کل کار از سوی کارفرما منوط به ارائه مفاصاحساب سازمان است. همچنین اگر کارفرما آخرین قسط پیمانکار را بدون مطالبه مفاصاحساب پرداخت کند، در شرایط مقرر قانونی مسئول پرداخت حق بیمه و خسارات مربوط خواهد بود؛ البته حق مراجعه به پیمانکار برای وصول مبالغ پرداختشده را دارد.
نکته: مقررات اجرایی قراردادهای پیمانکاری و نحوه محاسبه و رسیدگی حق بیمه، بسته به نوع قرارداد و شرایط آن میتواند متفاوت باشد؛ بنابراین همه قراردادها یک نرخ یا فرمول واحد ندارند.
۵ درصد ماده ۳۸ چیست؟
یکی از معروفترین موضوعات در ماده ۳۸ بیمه پیمانکاری، سپرده ۵ درصدی است. در قراردادهای مشمول، کارفرما باید مطابق مقررات مربوط، ۵ درصد بهای کل کار را نگهداری کند و پرداخت آن را به ارائه مفاصاحساب سازمان تأمین اجتماعی مرتبط سازد. برای مثال، اگر مبلغ ناخالص قرارداد: ۱۰ میلیارد تومان باشد، ۵ درصد آن برابر است با: ۵۰۰ میلیون تومان.
اما باید توجه داشت که این مثال صرفا برای توضیح مفهوم ۵ درصد است و به این معنی نیست که در تمام قراردادها حق بیمه نهایی دقیقا معادل همین مبلغ خواهد بود. مبلغ حق بیمه قابل مطالبه، براساس ماهیت قرارداد، نوع فعالیت، نحوه تأمین مصالح و ماشینآلات، کارکرد، نیروی انسانی و ضوابط مربوط به قرارداد تعیین میشود. همچنین در مقررات اجرایی، امکان صدور مفاصاحساب دورهای نیز پیشبینی شده است؛ بنابراین فرآیند الزاما همیشه تا پایان کامل قرارداد متوقف نمیماند.
آیا ۵ درصد ماده ۳۸ همان حق بیمه پیمانکار است؟
پاسخ این پرسش، «خیر» است؛ این یکی از مهمترین اشتباهاتی است که ممکن است در تحلیل قراردادهای پیمانکاری رخ دهد. ۵ درصدی که طبق ماده ۳۸ توسط کارفرما نگهداری میشود، با حق بیمه نهایی قرارداد یکی نیست. ۵ درصد در واقع بخشی از سازوکار تضمین و نگهداری مطالبات بیمهای سازمان تامین اجتماعی در قراردادهای مشمول است. در مقابل، حق بیمه قرارداد براساس ضوابط مربوط به همان قرارداد تعیین میشود. بنابراین: ۵ درصد سپرده بیمه ≠ حق بیمه نهایی قرارداد. این تفاوت برای محاسبه بهای تمامشده و سود پروژه بسیار مهم است.
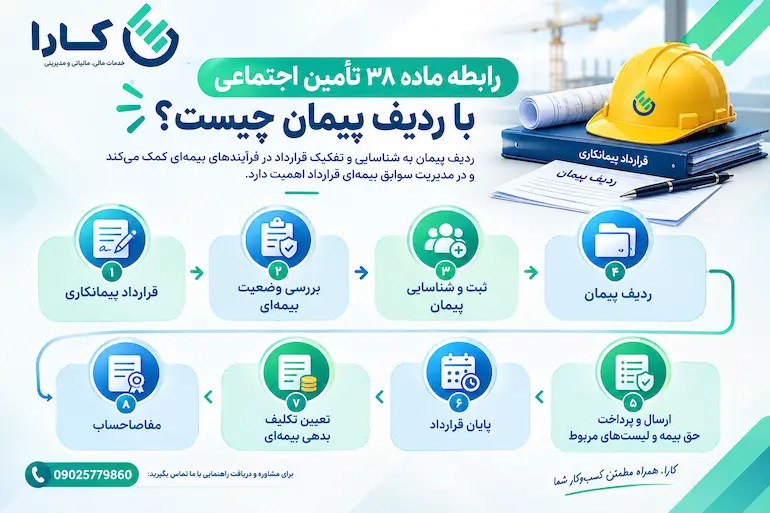
رابطه ماده ۳۸ قانون تامین اجتماعی با ردیف پیمان چیست؟
یکی از سوالات مودیان این است که ردیف پیمان چیست؟ بهصورت ساده باید گفت که از اقدامات مهم در بیمه قراردادهای پیمانکاری، دریافت ردیف پیمان است.
ردیف پیمان به شناسایی و تفکیک قرارداد در فرآیندهای بیمهای کمک میکند و در مدیریت سوابق بیمهای قرارداد اهمیت دارد. بنابراین بهتر است دریافت ردیف پیمان را یک کار اداری جدا از امور مالی پروژه در نظر نگیریم. به زبان سادهتر میتوان رابطه مفهومی بین ماده ۳۸ تامین اجتماعی با ردیف پیمان را مانند تصویر زیر در نظر گرفت:
ماده ۳۸ و بیمه کارکنان پیمانکار
بیمه کردن کارکنان شاغل در اجرای قرارداد، یکی از تکالیف مهمی که ماده ۳۸ بر آن تاکید دارد. به همین دلیل، پیمانکار باید از همان ابتدای اجرای پروژه وضعیت کارکنان خود را از نظر بیمهای مدیریت کند. این موضوع شامل مواردی زیر است؛ البته اگر پروژه دارای پیمانکار فرعی باشد، موضوع پیچیدهتر میشود.
- شناسایی کارکنان شاغل در پروژه
- ارسال لیست بیمه
- پرداخت حق بیمه
- رعایت مهلتهای قانونی
- نگهداری اسناد و مدارک
- ثبت سوابق مربوط به کارکنان
ماده ۳۸ و پیمانکار فرعی
فرض کنید شرکت «الف» یک پروژه را از کارفرما دریافت کرده و بخشی از عملیات را به شرکت «ب» واگذار میکند. در این شرایط، پیمانکار اصلی نباید تصور کند که با واگذاری بخشی از کار، تمام مسئولیتهای بیمهای از بین رفته است. ماده ۳۸ به کارکنان پیمانکاران فرعی نیز توجه دارد. بنابراین مدیریت زنجیره پیمانها اهمیت زیادی دارد. یادتان باشد که قبل از انعقاد قرارداد فرعی، موارد زیر را بررسی کرده و مشخص شود:
| موضوع | موارد قابل بررسی |
| قرارداد فرعی | مبلغ، مدت و موضوع |
| نیروی انسانی | کارکنان شاغل در پروژه |
| بیمه | نحوه انجام تعهدات بیمهای |
| اسناد | قرارداد، صورتوضعیت و مدارک بیمه |
| پایان کار | مدارک لازم برای تسویه |
| مفاصاحساب | وضعیت دریافت و ارائه آن |
مفاصاحساب ماده ۳۸ چیست؟
مفاصاحساب ماده ۳۸ قانون تامین اجتماعی که از آن با نام مفاصاحساب بیمه پیمانکاری هم یاد میشود، سندی است که وضعیت بدهی بیمهای قرارداد را پس از طی فرآیندهای مربوط و تعیین تکلیف مطالبات سازمان مشخص میکند. مفاصاحساب برای پیمانکار اهمیت زیادی دارد؛ زیرا در قراردادهای مشمول، موضوع تسویه حساب نهایی و آزادسازی مبالغ نگهداریشده با آن ارتباط دارد. به همین دلیل، دریافت مفاصاحساب نباید به روزهای پایانی پروژه موکول شود. بهتر است از همان زمان شروع پروژه، پیمانکار مدارک مورد نیاز و فرآیند پایان قرارداد را در برنامه مالی و اجرایی خود لحاظ کند.
فرآیند مفاصاحساب قرارداد پیمانکاری
بهصورت ساده، فرآیند ارتباط مفاساحساب با قرارداد پیمانکاری را میتوان همچون تصویر زیر در نظر گرفت. البته جزئیات فرآیند به نوع قرارداد و مقررات قابل اعمال، بستگی دارد.
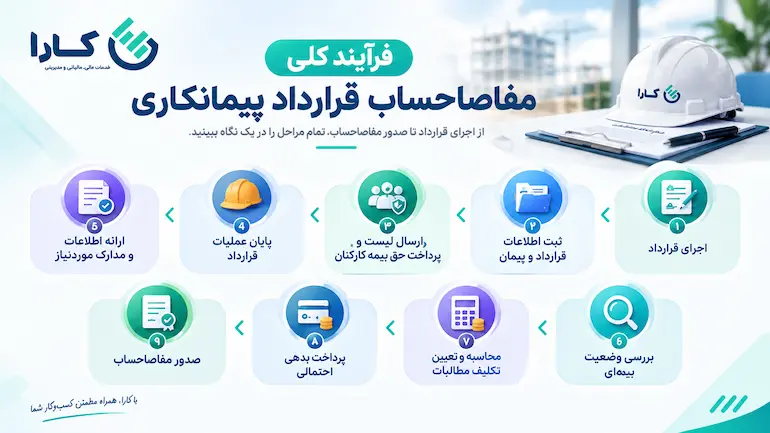
در مقررات اجرایی ماده ۳۸ نیز برای قراردادها، ارائه اطلاعاتی مانند مبلغ ناخالص کارکرد، تاریخ شروع و خاتمه، نحوه تامین مصالح و ماشینآلات و سایر اطلاعات موردنیاز در فرآیند رسیدگی پیشبینی شده است.
آیا میتوان مفاصاحساب را به پایان پروژه موکول کرد؟
از نظر مدیریتی، بهتر است چنین کاری نکنید. در بسیاری از مواقع، شرکتها تا زمان پایان پروژه صبر میکنند و تازه در آن زمان به سراغ موضوع بیمه میروند و این کار اشتباه است. پس، بهتر است وضعیت بیمهای قرارداد از ابتدا مدیریت شود. برای قراردادهای دارای دورههای طولانی، حتی امکان استفاده از فرآیند مفاصاحساب دورهای طبق مقررات اجرایی وجود دارد. در بخشنامه ضوابط اجرایی مواد ۳۸ و ۴۱، برای درخواست مفاصاحساب دورهای و رسیدگی به حق بیمه کارکنان شاغل در دوره مربوط، ضوابطی پیشبینی شده است.
مسئولیت کارفرما در ماده ۳۸ قانون تامین اجتماعی چیست؟
ماده ۳۸ فقط برای پیمانکار تکلیف ایجاد نمیکند. کارفرما یا همان واگذارکننده کار نیز در چارچوب این ماده وظایفی دارد. از جمله:
- درج تعهدات بیمهای در قرارداد
- توجه به وضعیت بیمه پیمانکار
- نگهداری مبالغ مقرر طبق ضوابط
- توجه به مفاصاحساب
- جلوگیری از پرداخت نهایی بدون رعایت الزامات قانونی
- ارائه اطلاعات موردنیاز در فرآیند مربوط
براساس بخشنامهها و مقررات اجرایی، واگذارنده کار نیز در پایان عملیات پیمان باید اطلاعات موردنیاز از جمله مبلغ ناخالص کارکرد، تاریخ شروع و خاتمه و برخی اطلاعات مرتبط با مصالح و ماشینآلات را به شعبه مربوط اعلام کند.
اگر کارفرما بدون مفاصاحساب آخرین قسط را پرداخت کند چه میشود؟
این بخش از ماده ۳۸ قانون تامین اجتماعی بسیار مهم است. اگر کارفرما آخرین قسط پیمانکار را بدون مطالبه مفاصاحساب پرداخت کند، در شرایط مقرر ماده ۳۸، مسئولیت پرداخت حق بیمه مقرر و خسارات مربوط متوجه کارفرما خواهد شد.
البته قانون برای کارفرما حق مراجعه به پیمانکار و مطالبه مبالغی را که از این بابت پرداخت کرده نیز پیشبینی کرده است. بنابراین جمله: «پیمانکار خودش باید بیمهاش را بدهد.» بهتنهایی برای مدیریت صحیح قرارداد کافی نیست. کارفرما نیز باید فرآیند قانونی مربوط به قرارداد را کنترل کند.
آیا همه قراردادهای پیمانکاری مشمول ماده ۳۸ هستند؟
برای تمام قراردادها دقیقا یک روش محاسبه و یک وضعیت بیمهای وجود ندارد. بلکه ماهیت قرارداد، نوع فعالیت، نحوه اجرای کار، وضعیت نیروی انسانی، نحوه تأمین مصالح و ماشینآلات و سایر شرایط قرارداد، در نحوه رسیدگی بیمهای مؤثر هستند. به همین دلیل، قبل از اینکه یک شرکت برای قرارداد خود عدد مشخصی بهعنوان حق بیمه ماده ۳۸ در نظر بگیرد، باید ماهیت و شرایط قرارداد بررسی شود.
این موضوع بهویژه در تفاوت قراردادهای عمرانی و غیرعمرانی اهمیت پیدا میکند. بنابراین استفاده از یک «ضریب ثابت» برای همه قراردادها میتواند گمراهکننده باشد.
تاثیر ماده ۳۸ بر سود و بهای تمامشده پروژه
یک نکته مهم مدیریتی همین است. فرض کنید یک شرکت قرارداد پیمانکاری به ارزش ۱۰ میلیارد تومان دارد. مدیر پروژه ممکن است هزینهها را همانند جدول زیر برآورد کند:
| هزینه | مبلغ فرضی |
| نیروی انسانی | ۳ میلیارد |
| مواد و تجهیزات | ۲ میلیارد |
| حمل و اجرا | ۱ میلیارد |
| سربار | ۵۰۰ میلیون |
| سایر هزینهها | ۵۰۰ میلیون |
اما اگر الزامات بیمهای و هزینههای مرتبط با قرارداد در مدل مالی بهدرستی دیده نشده باشند، سود پیشبینیشده ممکن است با سود واقعی متفاوت باشد. بنابراین در بودجهبندی قرارداد بهتر است حداقل سه لایه جداگانه دیده شود:
۱. درآمد قرارداد
مبلغ قرارداد و درآمد قابل شناسایی
۲. هزینه اجرای پروژه
حقوق، مواد، تجهیزات، حمل، سربار و سایر هزینهها
۳. تعهدات بیمهای و قانونی
موارد مرتبط با بیمه کارکنان، قرارداد، مفاصاحساب و سایر تعهدات قابل اعمال
این تفکیک به مدیران کمک میکند تا حاشیه سود واقعیتری از پروژه داشته باشند.
جریمه ماده ۳۸ قانون تامین اجتماعی چیست؟
عبارت «جریمه ماده ۳۸» در جستجوهای اینترنتی زیاد استفاده میشود، اما از نظر فنی بهتر است موضوع را دقیقتر بیان کنیم. خود ماده ۳۸ صرفاً یک «جریمه ثابت» تعیین نمیکند که برای همه قراردادها یکسان باشد.
در صورت ایجاد بدهی بیمهای و عدم انجام تکالیف مقرر، ممکن است حسب مورد حق بیمه، خسارات و مطالبات قانونی مطرح شود. همچنین اگر کارفرما برخلاف تکلیف مقرر، آخرین قسط را بدون مطالبه مفاصاحساب پرداخت کند، قانون مسئولیت پرداخت حق بیمه و خسارات مربوط را برای او پیشبینی کرده است. بنابراین بهتر است به جای اینکه در مقاله یک عدد ثابت به عنوان «جریمه ماده ۳۸» اعلام کنیم، وضعیت هر قرارداد را جداگانه بررسی کنیم.
چکلیست ماده ۳۸ برای مدیر مالی
قبل از امضای قرارداد پیمانکاری، این سؤالات را بررسی کنید:
| سؤال | وضعیت |
| موضوع قرارداد دقیقاً مشخص است؟ | ☐ |
| ماهیت قرارداد از نظر بیمهای بررسی شده؟ | ☐ |
| تعهدات بیمهای در قرارداد درج شده؟ | ☐ |
| وضعیت پیمان و ردیف پیمان مشخص شده؟ | ☐ |
| کارکنان شاغل در پروژه مشخص هستند؟ | ☐ |
| پیمانکار فرعی وجود دارد؟ | ☐ |
| وضعیت بیمه پیمانکار فرعی مشخص شده؟ | ☐ |
| لیست بیمه در موعد مقرر ارسال میشود؟ | ☐ |
| حق بیمه بهموقع پرداخت میشود؟ | ☐ |
| ۵ درصد طبق مقررات نگهداری شده؟ | ☐ |
| فرآیند مفاصاحساب از قبل برنامهریزی شده؟ | ☐ |
| مدارک پایان قرارداد نگهداری میشود؟ | ☐ |
۷ اشتباه مهلک درباره ماده ۳۸ قانون تامین اجتماعی
۱. توجه به بیمه فقط در پایان پروژه
بیمه قرارداد باید از زمان انعقاد قرارداد مورد توجه قرار گیرد.
۲. تصور اینکه ۵ درصد همان حق بیمه است.
این دو مفهوم یکی نیستند.
۳. بیتوجهی به پیمانکار فرعی
وجود پیمانکار فرعی میتواند لایه دیگری از تعهدات و مدارک ایجاد کند.
۴. پرداخت آخرین قسط بدون بررسی مفاصاحساب
این موضوع میتواند برای کارفرما مسئولیت ایجاد کند.
۵. محاسبه سود پروژه بدون لحاظ تعهدات بیمهای
این کار میتواند باعث برآورد اشتباه سود شود.
۶. استفاده از یک ضریب برای تمام قراردادها
شرایط قراردادها یکسان نیست و باید نوع و ماهیت هر قرارداد بررسی شود.
۷. شروع فرآیند مفاصاحساب در آخرین روز
بهتر است فرآیند پایان قرارداد از مدتها قبل برنامهریزی شود.
رابطه ماده ۳۸، ردیف پیمان، لیست بیمه و مفاصاحساب
برای اینکه تصویر کاملی داشته باشیم، میتوان این چهار مفهوم را در یک زنجیره ترسیمشده در تصویر زیر دید:
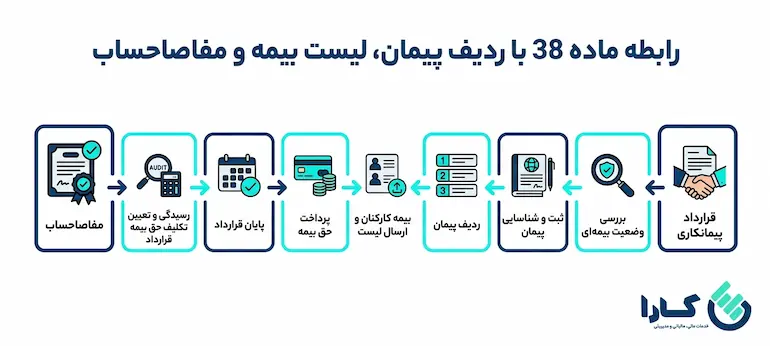
این زنجیره نشان میدهد که ماده ۳۸ قانون تامین اجتماعی یک موضوع جدا از حسابداری و مدیریت قرارداد نیست؛ بلکه بخشی از فرآیند مالی و اجرایی پروژه است.
اهمیت ماده ۳۸ تامین اجتماعی برای استارتاپها و دانشبنیانها
اگر شرکتهای دانش بنیان و استارتاپها وارد قراردادهایی شوند که از نظر مقررات تامین اجتماعی در چارچوب قراردادهای پیمانکاری قرار میگیرند، موضوع بیمه قرارداد باید بررسی شود.
برای مثال یک شرکت فناوری ممکن است تصور کند چون فعالیتش نرمافزاری است، بنابراین هیچ مسئلهای درباره بیمه قرارداد ندارد؛ درحالیکه ماهیت واقعی قرارداد و نحوه اجرای آن اهمیت دارد.
بنابراین شرکتهای دانشبنیان و استارتاپها نیز هنگام عقد قراردادهای پروژهای بهتر است پیش از امضا، وضعیت بیمهای قرارداد را بررسی کنند.
برای شرکتهایی که پروژههای متعدد دارند، بهتر است اطلاعات بیمهای هر پروژه در کنار اطلاعات حسابداری همان پروژه نگهداری شود. یعنی براساس ماده ۳۸ و حسابداری پیمانکاری هر گام را به درستی بردارند. برای هر قرارداد حداقل اطلاعات زیر باید در یک پرونده متمرکز ثبت شود. این کار باعث میشود مدیر مالی در پایان پروژه با انبوهی از اسناد پراکنده مواجه نشود.
- شماره قرارداد
- کارفرما
- پیمانکار
- مبلغ قرارداد
- تاریخ شروع
- تاریخ پایان
- ردیف پیمان
- وضعیت لیست بیمه
- مبالغ پرداختشده
- سپردههای نگهداریشده
- وضعیت پیمانکار فرعی
- وضعیت مفاصاحساب
- بدهی احتمالی
- تاریخ تسویه
برای مدیریت ماده ۳۸ چه مدارکی را نگه داریم؟
با توجه به ماهیت قرارداد، بهتر است اسناد مرتبط بهصورت منظم نگهداری شوند، از جمله:
- قرارداد اصلی
- الحاقیهها
- صورتوضعیتها
- اسناد پرداخت
- اطلاعات پیمان
- لیستهای بیمه
- رسیدهای پرداخت حق بیمه
- قراردادهای پیمانکاران فرعی
- اسناد مربوط به نیروی انسانی
- مدارک پایان کار
- مکاتبات مربوط به بیمه
- مفاصاحساب
نگهداری منظم این مدارک در زمان رسیدگی یا تسویه، فرآیند را بسیار سادهتر میکند.
خدمات کارا در حوزه بیمه و قراردادهای پیمانکاری
مدیریت صحیح بیمه قراردادهای پیمانکاری به ارسال لیست بیمه محدود نمیشود. شرکتها باید بتوانند از زمان بررسی قرارداد تا پایان پروژه، ارتباط میان قرارداد + حسابداری + نیروی انسانی + بیمه + تسویه را مدیریت کنند.
کارا، خدمات مالی، مالیاتی و مدیریتی با تمرکز بر خدمات حسابداری و مالی میتواند در مدیریت فرآیندهای مالی و بیمهای کسبوکارها به شرکتها کمک کند.
سوالات متداول درباره ماده ۳۸ قانون تامین اجتماعی
ماده ۳۸ تامین اجتماعی درباره چیست؟
ماده ۳۸ قانون تأمین اجتماعی چارچوب مهمی برای تعهدات بیمهای در قراردادهایی است که انجام کار بهصورت مقاطعه به اشخاص حقیقی یا حقوقی واگذار میشود. این ماده، از جمله، تکالیفی برای بیمه کارکنان پیمانکار و پیمانکاران فرعی و شرایط پرداخت ۵ درصد بهای کار و آخرین قسط در ارتباط با مفاصاحساب تعیین میکند.
ماده ۳۸ بیمه پیمانکاری چیست؟
«ماده ۳۸ بیمه پیمانکاری» عنوانی رایج برای اشاره به مقررات بیمهای قراردادهای پیمانکاری بر اساس ماده ۳۸ قانون تأمین اجتماعی است.
آیا ۵ درصد ماده ۳۸ همان حق بیمه قرارداد است؟
خیر. ۵ درصد سپردهای است که طبق مقررات مربوط در قراردادهای مشمول نگهداری میشود و با حق بیمه نهایی قرارداد یکسان نیست.
مفاصاحساب ماده ۳۸ چیست؟
مفاصاحساب، سندی است که پس از طی فرآیند مربوط و تعیین تکلیف مطالبات بیمهای قرارداد، وضعیت آن را از نظر بدهی مورد رسیدگی مشخص میکند.
ردیف پیمان چه ارتباطی با ماده ۳۸ دارد؟
ردیف پیمان در شناسایی و مدیریت قرارداد در فرآیندهای بیمهای کاربرد دارد و بخشی از فرآیند اجرایی مدیریت قراردادهای پیمانکاری محسوب میشود.
آیا پیمانکار فرعی هم مشمول الزامات بیمهای میشود؟
موضوع کارکنان پیمانکاران فرعی در خود ماده ۳۸ مورد توجه قرار گرفته است؛ بنابراین واگذاری بخشی از پروژه به پیمانکار فرعی به معنی نادیده گرفتن الزامات بیمهای نیست.
اگر کارفرما آخرین قسط را بدون مفاصاحساب پرداخت کند چه میشود؟
در شرایط مقرر ماده ۳۸، کارفرما میتواند مسئول پرداخت حق بیمه مقرر و خسارات مربوط شود و سپس حق مطالبه وجوه پرداختی از پیمانکار را خواهد داشت.
آیا برای تمام قراردادهای پیمانکاری یک روش محاسبه حق بیمه وجود دارد؟
خیر. نوع قرارداد، ماهیت فعالیت و سایر شرایط میتواند در نحوه تعیین و محاسبه حق بیمه مؤثر باشد. بنابراین بررسی موردی قرارداد اهمیت دارد.
آیا مفاصاحساب فقط در پایان پروژه قابل دریافت است؟
در مقررات اجرایی، برای برخی شرایط امکان صدور مفاصاحساب دورهای نیز پیشبینی شده است. جزئیات آن به شرایط قرارداد و مقررات قابل اعمال بستگی دارد.
جمعبندی؛ ماده ۳۸ قانون تامین اجتماعی از اول پروژه جدی بگیرید
ماده ۳۸ قانون تامین اجتماعی یکی از موضوعاتی است که باید از همان زمان مذاکره و تنظیم قرارداد پیمانکاری مورد توجه قرار گیرد. اگر شرکت فقط در پایان پروژه به فکر بیمه و مفاصاحساب بیفتد، ممکن است با مشکلاتی در زمینه مدارک، بدهی بیمهای، تسویه حساب یا آزادسازی مبالغ نگهداریشده مواجه شود. رویکرد بهتر این است که از ابتدا این زنجیره را مدیریت کنیم:
بررسی قرارداد
→ تعیین وضعیت بیمهای
→ ثبت پیمان و مدیریت ردیف پیمان
→ بیمه کارکنان
→ ارسال لیست و پرداخت حق بیمه
→ مدیریت ۵ درصد و پرداختها
→ پایان قرارداد
→ مفاصاحساب
در نهایت باید تاکید کنیم که نباید ماده ۳۸ قانون تامین اجتماعی را یک موضوع صرفا اداری بدانید؛ چون این ماده مستقیما بر جریان نقدی، تسویه قرارداد و حتی محاسبه سود پروژه اثر میگذارد. اگر قراردادهای پیمانکاری بخش مهمی از فعالیت شرکت شما هستند، بهتر است وضعیت بیمهای آنها پیش از امضا و در طول اجرای پروژه بررسی شود. متن قانون تامین اجتماعی را دانلود کنید و با خوانس آن از هرگونه اشتباهی پرهیز کنید.